Ремонт по страховке-2022: что нужно знать
Из-за санкций восстановительный ремонт стал значительно дороже: страховщики теперь считают цену запчастей по новым каталогам, потому выросла и стоимость самой страховки. В такой ситуации важно знать, когда страховая компания должна отремонтировать автомобиль потерпевшего, а когда может и возместить причиненный ущерб деньгами. Подробно, но без лишней информации рассказываем, как происходит возмещение по ОСАГО и какие трудности могут возникнуть при общении со страховой.
Ремонт по ОСАГО: что нового?
С 19 июня стоимость восстановительного ремонта автомобилей по договору обязательного автострахования (ОСАГО) рассчитывается по-новому. Вступили в силу новые справочники оценки средней стоимости запчастей, которые используются для расчета выплат по страховке. По подсчетам Российского союза автостраховщиков, стоимость «корзины часто бьющихся запчастей», рассчитываемая по новым справочникам деталей, выросла на 28,7% относительно предыдущей редакции.
Другие изменения находятся на стадии обсуждения и проработки. Так, еще в апреле Центробанк предложил новые правила расчета стоимости ремонта по ОСАГО с учетом цен на аналоги оригинальных запчастей. Такое решение регулятор предложил как временную меру из-за «высокой неопределенности цен» оригинальных деталей и проблем с их доступностью. А в июне ЦБ выступил с инициативой изменить коридор базового тарифа ОСАГО для большинства категорий автовладельцев. Его хотят расширить на 26% вверх и вниз — так страховщики смогут точнее учитывать риски на фоне роста стоимости запчастей.
Права пострадавшего
За ремонтом авто по ОСАГО может обратиться только автовладелец, которого признали потерпевшим в ДТП. Виновник аварии должен ремонтировать машину самостоятельно, если у него нет договора добровольного автострахования (каско).
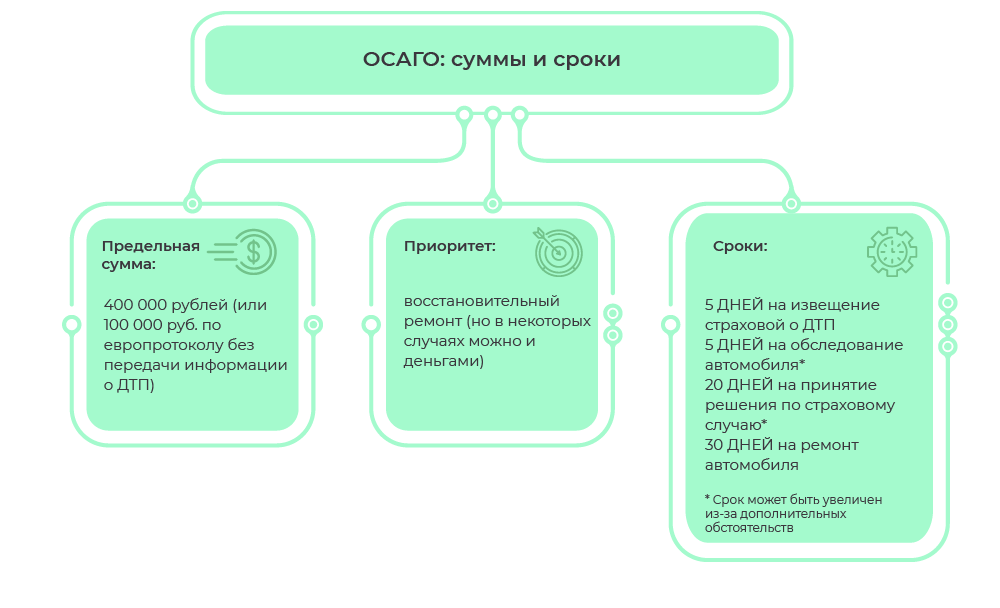
По закону «Об ОСАГО» максимальная сумма, которую страховая фирма вправе потратить на восстановительный ремонт авто, не должна превышать 400 000 руб. Если был нанесен ущерб жизни и здоровью человека, лимит достигает 500 000 руб.
В случае когда в ДТП виноваты оба водителя либо не виноват никто, оба получают по 50% стандартной компенсации. То есть не больше 50 000–200 000 руб. Но если в судебных разбирательствах выяснится, что у сторон ДТП степень вины различная, то возмещение утвердят пропорционально тяжести последствий от действий участников аварии.
Ремонт или деньги
П. 16.1 ст. 12 закона «Об ОСАГО» предусматривает закрытый перечень оснований, когда страховщик может вместо организации ремонта выплатить потерпевшему возмещение в денежной форме:
✅ полное уничтожение попавшего в ДТП транспортного средства;
✅ смерть потерпевшего;
✅ при заключении письменного соглашения между страховой компании и потерпевшим;
✅ в заявлении о страховом возмещении потерпевший сам выбрал такую форму возмещения;
✅ в 50 км от места жительства клиента нет ни одного сервиса, который сможет восстановить машину;
✅ страховая не сотрудничает с СТО, способными произвести восстановительный ремонт;
✅ цена ремонта превышает лимиты по договору, когда ДТП оформляется по европротоколу.
Во всех других случаях страховая компания не может в одностороннем порядке изменить форму возмещения.
Что делать после ДТП
По итогам разбирательств на месте происшествия у водителя должен быть главный документ, необходимый для обращения в страховую компанию — извещение о ДТП. С ним и нужно идти к страховщику. Но не только с ним: еще понадобятся заявление на возмещение, права, паспорта заявителя и транспортного средства. Полный пакет документов, необходимый при обращении, может отличаться у конкретных страховых компаний и в зависимости от обстоятельств аварии, так что лучше уточнить этот вопрос через горячую линию или в мобильном приложении, если оно есть.
По закону «Об ОСАГО» страховая должна в течение пяти рабочих дней после получения заявления изучить повреждения пострадавшей в ДТП машины клиента. После этого у нее будет еще 15 дней на принятие решения по страховому случаю — отказать автовладельцу или оплатить ремонт.
Но такой порядок действий предусмотрен только для стандартных ситуаций, когда машина на ходу и может самостоятельно доехать до представителя страховщика. Если авто не передвигается, то страховая вправе прислать своего представителя или даже вызвать эвакуатор для доставки транспортного средства до места проведения оценки. Кроме того, автовладелец имеет право попросить перенести дату осмотра, тогда у страховой будет уже не 20, а 40 дней на принятие решение о возмещении.
Если же осмотр задерживается по вине страховой компании, за каждый день просрочки она выплатит своему клиенту неустойку в 1% от размера страховой выплаты.
Европротокол: как влияет на выплаты
При аварии водители могут не вызывать сотрудников ГИБДД, а составить извещение о ДТП или европротокол своими силами, если одновременно выполняются несколько условий:
✅ в результате ДТП нанесен вред авто, но не жизни или здоровью граждан;
✅ столкнулись два авто (даже с прицепами), у владельцев которых есть действующие полисы ОСАГО;
✅ обстоятельства произошедшего не вызывают разногласий у участников ДТП*.
Закон позволяет составить европротокол даже тогда, когда попавшее в аварию авто зарегистрировано за рубежом, но у водителя есть международный полис ОСАГО. Когда все условия оформления ДТП соблюдены, то потерпевший получит страховую сумму до 400 000 руб. Если у страховщика нет сведений о ДТП, полученных через ГЛОНАСС или мобильное приложение, то он все равно выплатит возмещение, но его сумма не превысит 100 000 руб.
* Если есть разногласия, то водители должны передать информацию об аварии в экстренные службы через систему ЭРА-ГЛОНАСС или мобильное приложение «ДТП. Европротокол».
Как считают ущерб
Подсчет страховых выплат производится в соответствии с единой методикой. Основные факторы, влияющие на стоимость возмещения, — регион, где произошло ДТП, и степень износа деталей авто с учетом его возраста, или амортизация. Максимальная амортизация составляет 50%, то есть при любом износе поврежденной детали возместят как минимум половину от ее стоимости.
Подсчет ущерба важен не только для случаев, когда возмещение выплачивают деньгами. Если страховая соглашается отправить авто на ремонт, это тоже важно, поскольку стоимость восстановления может не уложиться в пороговую сумму (400 000 руб.). При этом подсчет производится по нормам региона, где произошло ДТП, а ремонт производится по месту жительства автовладельца.
Где отремонтируют автомобиль
По правилам закона «Об ОСАГО» страховая должна разместить информацию о сервисных центрах, с которыми сотрудничает, на своем официальном сайте. Там должны быть указаны их адреса, марки обслуживаемых авто, примерные сроки проведения ремонта. Из предложенного перечня клиент выбирает понравившийся, чтобы направить свой автомобиль туда.
А еще в начале июня Центробанк выпустил информационное письмо, в котором запретил страховым компаниям направлять поврежденные авто клиентов в сервисные центры, не указанные на сайте страховой. Если среди партнеров компании нет сервиса, который сможет отремонтировать авто клиента, тот может сам выбрать СТО для ремонта и согласовать свой выбор со страховой. Тогда компания также оплатит ремонт.
Что делать, если отказали в ремонте
Для споров со страховыми компаниями уже несколько лет предусмотрен досудебный порядок. Клиент сперва должен обратиться к финансовому уполномоченному, который по общему правилу рассмотрит заявление в течение 15 дней. Если потребуется техническая экспертиза, срок увеличат еще на 10 дней.
Обратиться к уполномоченному можно через форму на сайте финомбудсмена или по почте. Его решение обязательно для исполнения любой финансовой организацией, к которым относятся и страховые.
Если одна из сторон спора не согласна с решением финомбудсмена, то может оспорить его в судебном порядке. При этом после прекращения рассмотрения спора в службе уполномоченного досудебный порядок считается соблюденным, поэтому претензию страховой направлять не нужно, — на это в 2021 году указывал Пленум Верховного суда.
Перед обращением в суд придется проводить еще одну экспертизу и оплачивать ее самостоятельно. Стоимость такого исследования всегда относится к судебным расходам, которые оплачивает проигравшая сторона.
Судебная практика: пять важных дел
Правила страхового возмещения по ОСАГО не только прописаны в законах. Верховный суд неоднократно делал важные разъяснения по этой теме.
✅ У страховой не было сервисов-партнеров, которые готовы были починить машину, а клиент отказался ждать или доплачивать из своего кармана. ВС подчеркнул, что в такой ситуации нельзя заменить ремонт на выплату денег.
✅ Страховая не вправе требовать вернуть возмещение, если она не получила свою копию европротокола.
✅ Если поврежденный автомобиль нельзя предоставить на осмотр, так как его починили или утилизировали, это еще не повод отказывать клиенту в возмещении. Тогда можно исследовать акты осмотров, фотоснимки и другие материалы о ДТП (подробнее — Когда можно взыскать деньги по ОСАГО без осмотра авто).
✅ Разницу между денежным возмещением и стоимостью ремонта нужно взыскивать с виновника ДТП, а не с его страховой компании, указывает Верховный суд.
✅ Страховая не может навязывать клиенту ремонт авто дороже 400 000 руб., если он отказывается доплатить СТО за восстановление.
Как определить необходимость ремонта или замены детали в ходе автоэкспертизы после ДТП?
Как определить необходимость ремонта или замены детали после ДТП?
Очень часто между экспертами компании «Инвест Консалтинг», проводящими осмотр, представителями ремонтных организаций и заказчиками остро встает вопрос о том, что делать с этой деталью менять или ремонтировать!
Сразу отсечем бредовые фразы из серии «Дилер ничего не ремонтирует!» или «Я не хочу, чтобы мне это ремонтировали – пускай меняют!» или «Это хорошо никто не сделает!», поскольку хотелки заказчика не всегда совпадают с действительностью!
Необходимость ремонта или замены детали определяется в ходе автоэкспертизы после ДТП технологической возможностью или экономической целесообразностью, поэтому если поврежденную деталь технологически возможно и экономически целесообразно ремонтировать, то такая деталь подлежит ремонту! А если одно из этих условий невыполнимо, то деталь подлежит замене!
Самыми спорными являются замены несъемных элементов кузова, таких как задние крылья, пороги, стойки или полы, поскольку с точки зрения дальнейшей эксплуатации автомобиля в большинстве случаев ремонт более предпочтителен, чем замена. Это связано с тем, что при замене нарушаются технологические швы, в которые в любом случае попадает кислород и влага, что неминуемо ведет к процессу коррозии по швам. И это практически не зависит от того, где вы делаете ремонт!
Еще одним спорным моментом является такое повреждение как «разрыв металла» т.к. по большинству технологий ремонта, такая деталь подлежит замене, но на практике это далеко не всегда так.
Если у Вас есть расхождения с оппонентом о технологии устранения тех или иных повреждений, то лучше обратиться к профессиональным экспертам компании «Инвест Консалтинг» (г. Москва и Московская область).
Компания «Инвест Консалтинг»
Независимая экспертиза и оценка в Москве и Московской области.
или позвоните по номеру +7 (495) 255-08-90
Нажимая кнопку «Отправить», вы автоматически выражаете согласие на обработку своих персональных данных и принимаете условия Пользовательского соглашения.
Рекомендовано к прочтению
- В чью страховую компанию обращаться?
- Какие документы предоставлять в страховую компанию для получения выплаты по ОСАГО?
- Как организовать независимую экспертизу?
- Сколько стоит независимая экспертиза автомобиля после ДТП?
- Страховая компания выплатила маленькую компенсацию, а я уже отремонтировал авто. Что делать?
- Ущерб превышает лимит ответственности страховой компании. Как быть?
- В ДТП пострадало несколько автомобилей. Сколько мне заплатят?
- В течение какого срока я могу обращаться в независимую экспертизу после не устраивающей меня выплаты от страховой компании?
- Выплачивает ли РСА по независимой экспертизе?
- В какой срок после аварии я должен предоставить машину для оценки?
- Износ АМТС
- Ущерб припаркованному автомобилю
- После акта осмотра и фототаблицы независимой экспертизы имею ли я право отремонтировать свое ТС?
- Сначала проводить независимую экспертизу или обращаться в страховую?
- Заказ независимой экспертизы
- Мелкое ДТП
- Ресо занижает выплату
- Попал в яму
- Расчет УТС
- Иск к виновнику ДТП
Ремонт или деньги: в чем актуальные проблемы с ОСАГО

При обращении по ОСАГО страховые компании все чаще предлагают заменить ремонт автомобиля деньгами. Согласно данным президента Всероссийского союза страховщиков и Российского союза автостраховщиков Евгения Уфимцева, направление авто на ремонт снизилось практически до нуля .
Уход от ремонта
Здесь следует вернуться на несколько лет назад, когда страховщики начали активно применять такую меру борьбы со страховым мошенничеством, как направление автомобиля на ремонт, — и даже прописали изменения в Законе об ОСАГО, что такой вид является основным. То есть тогда владельцу пострадавшего в аварии авто прежде всего стали предлагать отправиться на сервис, а выбрать денежную компенсацию можно лишь в исключительных случаях.
Автомобилистам, правда, такой расклад не слишком понравился. Хотя, казалось бы, преимущества налицо: все заботы ложатся на плечи страховщика, а ты просто привозишь авто в сервис и потом получаешь его после ремонта. Страховая же даже следит за качеством этого ремонта; она же потом предоставляет гарантию. Кроме того, при выплате деньгами учитывается износ машины, а при натуральном ремонте — нет. Тем не менее, например, в доковидные благополучные времена — 2018–2019 годы — число желающих избавиться от всех проблем и отдать машину сервисменам не превышало 12–13%. Почему?
Согласно разным опросам Финансового университета при Правительстве РФ, 32% респондентов признавались, что ремонт они делать не будут, а полученные по ОСАГО деньги используют на другие цели; почти 70% говорили, что отремонтируют машину, но когда-нибудь позже. И лишь 19% высказались за натуральный ремонт.
К сожалению, стоит признать, что, несмотря на 18-летний опыт действия в стране системы ОСАГО, страховая культура у нас пока находится на весьма невысоком уровне. Страховку многие по-прежнему рассматривают как некий бизнес: «Я заплатил немаленькую сумму, купив полис, но что я получил за это? Ничего! И так каждый год?» — слышу я часто. Однако это никакой не бизнес, а защита кошелька (а также нервов и т.д.) водителя в случае, если он стал виновником аварии и повредил чужое имущество (или есть пострадавшие), — страховая компания возместит ущерб. А при том, что в ДТП попадают 5% от всех водителей (согласно статистике), остальные 95% чувствуют себя обиженными и обманутыми.
Читайте также
В новый год с новыми моделями: что ждать от российского авторынка в 2023 году
Заявление же Уфимцева о том, что количество страховых случаев, урегулированных с помощью ремонта, по итогам декабря 2022 года упало до 0,02%, вызвало бурную реакцию среди автомобилистов, а также общественников, законодателей и чиновников. Глава РСА на закрытом совещании в Госдуме также уточнил, что по итогам 2021 года этот показатель составлял 11,4% автомобилей, а летом 2022 года — 5%.
Эксперты отрасли сходятся во мнении, что первопричиной является подорожание и отсутствие некоторых запчастей на рынке — согласно оценке РСА, это порядка 15–20% деталей (как оригиналов, так и аналогов). По программе же параллельного импорта поставляется примерно 10–15% от реально необходимого количества запчастей. Растет процент использования неоригинальных комплектующих (для некоторых моделей это 20–50%). Наибольшие сложности наблюдаются по части европейских, американских и японских автомобилей.
В этих условиях СТО стало невыгодно работать с автовладельцами по системе ОСАГО — сервисмены поняли, что они вряд ли смогут в срок выполнять свои обязанности (необходимо найти, дождаться детали и произвести работы с пострадавшим авто). Дело в том, что по Закону об ОСАГО ремонт должен быть осуществлен в 30-дневный срок. Если же автосервис не уложился в эти рамки, то начиная с 31-го дня он будет выплачивать 0,5–1% пени от стоимости ремонтных работ владельцу авто за каждый просроченный день (согласно Закону о защите прав потребителей). Кроме того, может быть назначен немалый штраф — до половины суммы, выделенной на ремонт. Таким образом, законы, которые некогда неплохо себя зарекомендовали, теперь могут стать «безжалостным мечом».
Варианты действий
Что же сегодня предлагают в Российском союзе автостраховщиков?
Во-первых, временно (видимо, пока окончательно не будет решена проблема с запчастями) увеличить сроки ремонта автомобилей по ОСАГО вдвое — до 60 дней. А во-вторых, предусмотреть (в четко прописанных случаях) возможность замены запчастей подержанными экземплярами.
Эти предложения были озвучены в середине января, и тут же целый ряд экспертов обвинили страховщиков в попытке покушения на основные положения Закона об ОСАГО и в ущемлении прав потребителей. Глава комитета Совета Федерации по конституционному законодательству и госстроительству Андрей Клишас заявил о необходимости немедленно обсудить проблему выполнения страховщиками обязанностей перед своими клиентами. Обсуждение вопросов, связанных с ОСАГО, прошло и в Совете по правам человека, где в итоге предложили ввести (хотя бы временный) мораторий на обязательность оформления полиса.
На мой взгляд, как бы непросто ни складывалась ситуация с натуральным ремонтом, это не говорит о том, что упала востребованность (и необходимость) в страховании автогражданской ответственности в целом. Ведь сегодня даже если автосервис уклоняется (по неким обоснованным причинам, а я уверяю, что они научились правильно преподносить информацию) от предоставления услуги, то в любом случае гражданин по ОСАГО получает возмещение в деньгах. А отказаться от полиса вовсе — это отказаться от любого возмещения ущерба и вернуться к печальным реалиям 1990-х — «разборкам на дорогах».
Чуть больше цифр
По итогам декабря 2022 года средняя выплата по ОСАГО составила 91 314 рублей, что на 28% больше, чем в январе (71 379 рублей). Эта динамика соответствует росту цен в справочнике запчастей — плюс 28% за год. При этом 60–70% в структуре выплат приходится на запчасти, остальное — на лакокрасочные материалы и непосредственно ремонтные работы.
Средняя премия (стоимость полиса) увеличилась за год несколько меньше — на 21% (6 793 рубля против 5 599 рублей в 2021 году).
Показать ещё
Новое как хорошо отремонтированное старое
Когда же принимали поправки в Закон об ОСАГО (2017), депутаты настояли: в главке про ремонт должно быть записано, что он производится только с использованием новых деталей. Хотя специалисты уже тогда говорили, что в некоторых случаях это невозможно: например, если авто (определенной марки, класса, типа) уже давно не производится. Между прочим, автопарк РФ не молод — средний возраст авто перешагнул отметку в 14 лет, а, к примеру, на Дальнем Востоке, где и вовсе преобладают праворульные машины, он равен 20,8 года. Так где найти новую деталь на какую-нибудь 20-летнюю Toyota Corona, которая и вовсе в РФ никогда официально не продавалась?
«Выяснилось, что и СТО, и автовладельцы стали более лояльно относиться к вопросу использования б/у запчастей в ремонте. Без возражений и условий готовы понижать категорию запчастей, например, вместо оригинальных применять аналоги, вместо аналогов применять восстановленные, — 13% клиентов СТО; 47% — в случае предоставления существенной скидки и/или сокращения сроков ремонта. Еще 20% готовы на это только в отношении старых машин. Пока не готовы ни при каких условиях понижать категорию запчастей только 20% автовладельцев», — рассказал руководитель департамента страхования и экономики социальной сферы финансового факультета Финансового университета при Правительстве РФ Александр Цыганов.
Тем временем на том же Дальнем Востоке, насколько мне известно, на неавторизованных сервисах б/у запчасти применяются как единственно доступные.
В страховом сообществе осторожно предлагают обсудить возможность использования при ремонте по ОСАГО деталей, которые уже были в употреблении, если они не влияют на безопасность напрямую. Так, наиболее дефицитными сегодня считаются фары, бампера, некоторые кузовные детали. Главное — прописать строгие и четкие правила. Это же касается и восстановленных деталей и узлов.
Восстановленная деталь — что это такое?
По определению восстановленной деталью называется элемент автомобиля, при изготовлении которого частично или полностью могут быть использованы агрегаты, бывшие в использовании. Получившиеся запчасти практически не уступают по своим характеристикам новым аналогам, однако их стоимость значительно дешевле — в некоторых случаях она достигает 70% от цены новых запчастей. Кроме того, на восстановленную деталь действует гарантия (в отличие, скажем, от покупки на авторазборках).
Восстанавливаться могут детали и агрегаты разных систем автомобиля, в том числе тормозной, топливной и рулевой. А также многие электрические детали (стартеры, генераторы, электродвигатели и т.д.).
Восстановительное производство — это очень серьезный бизнес в странах Европы и США (на территории Евросоюза работают несколько тысяч подобных организаций). Там распространена схема, когда автовладелец сдает старые запчасти взамен новых, и часть стоимости ему компенсируют. Старая же деталь становится исходным сырьем (или донором) для восстановления. По европейской статистике, более половины деталей можно вернуть на переработку или восстановление.
У нас в стране также существует несколько серьезных компаний в этом направлении, но их продукция пока не слишком популярна среди широкой автомобильной общественности. Причина — отсутствие законодательной базы и системы контроля.
Показать ещё
Вопросы по времени
Что же касается сроков проведения ремонта по ОСАГО, то, думаю, их можно как (временно) удлинить, так и не трогать. Ведь на самом деле, как мне сообщают разные источники в отрасли, уже сформировалась определенная практика «обхода» 30-дневных требований. Так, фактический отсчет дней запускается с реального начала проведения ремонтных работ — после того, как сервисмены получат необходимые детали. Тогда и будет подписан соответствующий акт.
Второй вариант ухода от пени и проблем с законом, как я уже и говорил, — это возмещение ущерба деньгами. Страховщик же в таком случае свои обязанности уже выполнил. А автовладелец может сдать свое авто на выбранную им станцию. И если ремонт окажется дороже, то потерпевший (согласно закону) вправе обратиться к виновнику ДТП с требованием о взыскании недостающей суммы.
Тем временем, например, в Центробанке (который является мегарегулятором страховой сферы) возражают как против увеличения сроков ремонта по ОСАГО — владелец на долгое время лишается своего автомобиля (но и сейчас так же), так и не согласны с использованием при ремонте бывших в употреблении запчастей — мол, приведет к снижению уровня безопасности на дорогах.
Глава комитета Государственной думы по финансовым рынкам Анатолий Аксаков в свою очередь отметил, что можно подумать над возможностью использовать бывшие в употреблении запчасти для старых автомобилей, но далеко не всех. Например, он исключил эту вероятность для ходовой части авто и двигателя. «К предложению прибавить срок ремонта я отношусь настороженно», — добавил депутат.
Читайте также
Правим правила: какие изменения готовятся в ПДД к 1 марта
Руководитель рабочей группы ОНФ «Защита прав автомобилистов» Петр Шкуматов считает, что сегодня страховые компании сильно зарегулированы в плане использования запчастей (что в прежних условиях так не ощущалось) и теперь завершить ремонтные работы в срок, отведенный законом, практически невозможно. Поэтому страховщикам остается только заменить вид возмещения с натурального на денежный.
В общем, добиться от страховых компаний проведения ремонта сегодня крайне трудно. Но и у автомобилистов есть права, поэтому в заявлении о страховом возмещении я все же советую требовать проведения ремонта. Сохраняйте все документы (оригиналы или копии) и не забывайте про отметки о приеме: или вам сделают ремонт, или же вы получите выплату деньгами (уже без учета износа).
Давно ожидаемые корректировки
При этом в 2023 году систему ОСАГО ждут новые, плановые изменения. Прежде всего планируется ужесточить ответственность за отсутствие полисов. Сейчас штраф за это составляет 800 рублей (а оплатить его можно со скидкой 50%) — за 18 лет действия закона об ОСАГО он не индексировался. 400 рублей, при средней цене полиса в 7 тыс. рублей, кажется совсем пустячным штрафом. В результате, как отмечают в РСA, без ОСАГО на дорогах ездят до 10% водителей.
В связи с этим депутаты петербургского Заксобрания уже разработали законопроект, который должен ужесточить ответственность за отсутствие полиса. Так, если у водителя был полис, но в момент остановки инспектором ГИБДД окажется, что документ просрочен, нарушителя предлагается штрафовать на 3 тыс. рублей. Если же полиса у водителя никогда не было — на 5 тыс. рублей. Проект уже поддержали в РСА, и есть все шансы, что в ближайшее время его рассмотрят в Госдуме.
Кроме того, страховщики планируют прикрыть лазейку, с помощью которой водители с высоким коэффициентом бонус-малус (КБМ, заядлые нарушители ПДД) ездят без полисов. Как рассказал вице-президент Всероссийского союза автостраховщиков (ВСС) и заместитель исполнительного директора РСА Сергей Ефремов, «убыточных» водителей с высоким коэффициентом КБМ просто не вписывают в полис, но действующий документ при этом есть — штраф в случае, если за рулем водитель, который не вписан в полис, составляет 500 рублей (при быстрой оплате — 250 рублей). Если же этот закон примут, нарушителей накажут на полную катушку.
Читайте также
В 2023 году водителей без ОСАГО начнут штрафовать по камерам
И последнее, что я бы отметил, это полноценная фиксация автомобилей без ОСАГО с помощью камер — должна заработать с этого года. В течение нескольких лет МВД и РСА пытаются наладить сотрудничество в части обмена данными о незастрахованных водителях, чтобы фиксировать машины без ОСАГО с помощью камер. И кажется, «процесс пошел»: в конце декабря 2022 года в РСА сообщили о старте программы. Пока по базе данных РСА будут «пробивать» только автомобили-нарушители. Скажем, превысил скорость, и тогда компьютер заодно проверит данные машины на предмет наличия/отсутствия полиса, и если его нет — тут же выпишет еще один штраф.
Мнение редакции может не совпадать с мнением автора. Использование материала допускается при условии соблюдения
цитирования сайта tass.ru
© Информационное агентство ТАСС
Свидетельство о регистрации СМИ №03247 выдано 02 апреля 1999 г. Государственным комитетом Российской Федерации по печати.
Страховые по-новому считают стоимость ремонта по ОСАГО — с учетом аналогов запчастей

Ее требования обязательны для страховых компаний, когда им необходимо подсчитать стоимость восстановительного ремонта и размера страховых выплат по ОСАГО. Расскажу, как это будет работать.
УЧЕБНИК Т—Ж
Как питаться дома вкусно и полезно
Бесплатный курс поможет планировать рацион, делать заготовки и не стоять весь день у плиты
Узнать как
Что за методика определения расходов
Условия страхования ОСАГО устанавливает Банк России. Он же утверждает методику определения размера расходов на восстановительный ремонт и при необходимости вносит в эту методику изменения.

Порядок выплат остается прежним, максимальный размер — тоже. В этой части все осталось как раньше: полис работает, только если вы виноваты в ДТП и пострадали другие люди, автомобили или иное имущество.
Как было
Страховые компании для определения размера ущерба обязаны были составлять перечень оригинальных запасных частей с указанием их стоимости. Если перечень состоял из двух наименований, для оценки ремонта брали самую дешевую запчасть. Если в списке было хотя бы три варианта, учитывали стоимость предпоследней оригинальной запчасти: как написано у ЦБ, «второй снизу».
Параллельно со списком «оригиналов» страховая составляла перечень сертифицированных запчастей от альтернативных производителей. Однако тут было дополнительное ограничение: не учитывались запчасти заведомо низкого качества — стоимостью на 30% меньше второй снизу оригинальной детали.
Региональные коэффициенты, повышающие или понижающие стоимость ремонта, для редких и существующих в регионе в единственном экземпляре автомобилей рассчитывались на тех же условиях, что и для любой другой модели.
Что изменилось
Страховая компания может не составлять перечень оригинальных запчастей, о стоимости которых нет информации. Раньше это было обязательно, но не всегда возможно: например, если автомобиль редкий и запчастей нет в продаже, их уже не выпускают, не ввозят в РФ, а остатки на складах закончились. В этом случае цену ремонта рассчитают по стоимости аналогов — сертифицированных деталей от альтернативных производителей.
Изменился критерий запчасти заведомо низкого качества. Теперь таковой считается деталь с ценой на 20% ниже, чем у второй снизу оригинальной запчасти в перечне, — при условии, что он сформирован.
Поменяли методику расчета средней стоимости запчастей для ремонта. Правда, коснется она марок автомобилей, на которые редко заключают договоры ОСАГО или запчасти к которым в конкретный регион никто не возит. Если у вас единственная «Тесла» на всю область — региональный коэффициент к ней могут рассчитать как среднее арифметическое коэффициентов других марок, запчасти к которым в вашем регионе продают официально.
Что это значит для водителей
Как это повлияет на рынок страхования — пока непонятно. Страховые компании фактически и раньше могли не учитывать цены на запчасти, которых нет на рынке, — в силу того, что их физически не существовало. Отмена обязанности составлять список — формальность.
А вот новая методика определения цен на запчасти низкого качества в некоторых случаях может повлиять на размер выплат. Есть шанс, что заплатят больше, поскольку будут учитывать более дорогие неоригинальные запчасти. Могут выиграть и те, кто получает компенсацию деньгами.